Việc chuẩn bị tài chính cho con bước vào giảng đường chưa bao giờ là câu chuyện đơn giản với các bậc cha mẹ. Chi phí học tập ngày càng tăng, mô hình đào tạo thay đổi liên tục cùng nhiều khoản phát sinh khiến không ít gia đình rơi vào tình trạng “trở tay không kịp”.
Trong bối cảnh đó, kinh nghiệm cho con tiền đi học đại học trở thành mối quan tâm lớn, đòi hỏi phụ huynh không chỉ chuẩn bị đầy đủ nguồn lực mà còn phải có chiến lược quản lý hiệu quả. Bài viết dưới đây mang đến góc nhìn toàn diện, thực tế và cập nhật, giúp cha mẹ xây dựng kế hoạch tài chính vững vàng, đồng hành cùng con trong chặng đường học tập nhiều kỳ vọng nhưng cũng đầy thách thức.
Vì sao phụ huynh cần chuẩn bị tài chính sớm cho con vào đại học?
Trong bối cảnh chi phí giáo dục tăng nhanh và mô hình đào tạo ngày càng đa dạng, việc chuẩn bị tài chính cho con bước vào đại học không còn là lựa chọn mà đã trở thành nhu cầu thiết yếu. Dưới đây là những lý do cho thấy phụ huynh cần chủ động xây dựng kế hoạch từ sớm:
- Chi phí đại học tăng nhanh: Học phí tại các trường đại học ở Việt Nam hiện dao động từ 10 triệu đến 170 triệu đồng mỗi năm tùy ngành và chương trình, với mức phổ biến 15 – 40 triệu đồng/năm, chưa kể các chương trình quốc tế cao hơn nhiều. Việc nắm rõ chi phí và chủ động chuẩn bị giúp phụ huynh giảm áp lực tài chính ngay từ đầu.
- Sự thay đổi trong mô hình đào tạo: Mô hình đào tạo hiện đại đòi hỏi sinh viên tham gia thực hành, dự án, học liệu số, khóa kỹ năng, thực tập,… khiến chi phí phát sinh tăng mạnh và thường “vượt” khỏi kế hoạch ban đầu của gia đình.
- Tâm lý của phụ huynh Việt: Cha mẹ luôn mong muốn con tiếp cận môi trường học tốt, nhưng chi phí kéo dài 3 – 4 năm (thậm chí hơn) dễ tạo áp lực nếu không có kế hoạch tài chính rõ ràng. Việc hiểu và áp dụng các kinh nghiệm cho con tiền đi học đại học giúp phụ huynh tự tin hơn khi đồng hành cùng con.
Các khoản tiền nên chuẩn bị trước khi con bước vào đại học
Bên cạnh việc ước tính chi phí học tập, phụ huynh cần chủ động xây dựng các quỹ tài chính riêng biệt để đảm bảo hành trình đại học của con được thuận lợi và không gián đoạn. Đây cũng là bước quan trọng trong việc áp dụng hiệu quả những kinh nghiệm cho con tiền đi học đại học, giúp gia đình luôn ở thế chủ động trước mọi biến động.
Quỹ học phí 4 năm
Phụ huynh nên tính tổng học phí cho toàn bộ chương trình 4 năm, bao gồm cả mức tăng phí dự kiến hằng năm. Sau đó, phân bổ quỹ theo từng học kỳ giúp gia đình chủ động trong chi trả, tránh tình trạng “đến hạn mới lo”. Việc chuẩn bị quỹ này từ sớm còn giúp phụ huynh hạn chế các khoản vay không cần thiết và tạo nền tảng tài chính ổn định cho con.
Dự phòng rủi ro
Hành trình đại học kéo dài 3 – 4 năm, trong thời gian này không thể tránh khỏi những rủi ro như bệnh tật, tai nạn, hoặc sinh viên thay đổi ngành, chuyển trường, làm phát sinh thêm chi phí. Việc dành một khoản quỹ dự phòng riêng giúp gia đình kịp thời xử lý tình huống mà không ảnh hưởng đến kế hoạch học tập của con. Đây cũng là một trong những kinh nghiệm quan trọng để phụ huynh tránh rơi vào thế bị động.
Quỹ phát triển nghề nghiệp cho con
Để con đáp ứng tốt yêu cầu công việc sau khi ra trường, phụ huynh nên cân nhắc chuẩn bị thêm một quỹ nhỏ cho các hoạt động phát triển kỹ năng như chứng chỉ ngoại ngữ, tin học, chứng chỉ nghề nghiệp quốc tế, khóa học ngắn hạn, hoặc phí tham gia câu lạc bộ chuyên môn. Những khoản đầu tư này có ý nghĩa lớn trong việc xây dựng năng lực cạnh tranh của sinh viên khi bước vào thị trường lao động.
>>> Xem thêm: Top 10 xu hướng định hướng nghề nghiệp tương lai (2025 – 2030)
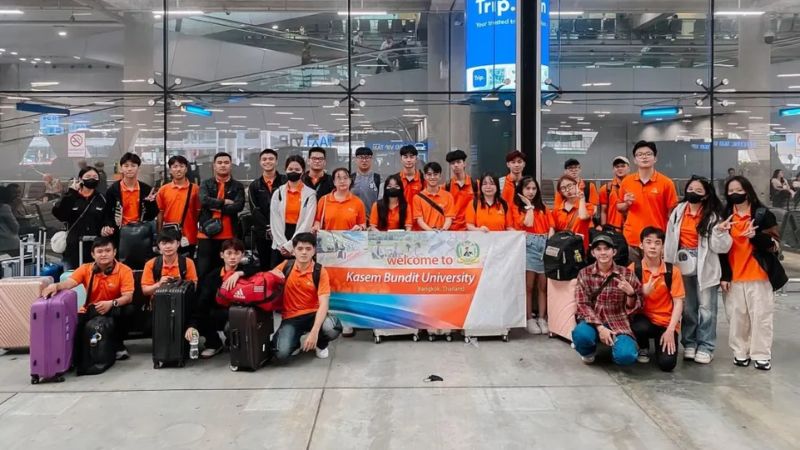
Dự phòng cho cơ hội du học trao đổi hoặc thực tập nước ngoài
Nhiều trường đại học hiện có chương trình trao đổi quốc tế hoặc thực tập nước ngoài dành cho sinh viên có thành tích tốt. Đây là cơ hội quý giá giúp sinh viên mở rộng tư duy, tiếp cận môi trường làm việc quốc tế và nâng cao năng lực ngoại ngữ. Tuy nhiên, các chương trình này thường đi kèm chi phí lớn như vé máy bay, sinh hoạt phí, học phí chuyển đổi. Việc chuẩn bị quỹ dự phòng cho những cơ hội này giúp phụ huynh không bị bất ngờ khi con đạt đủ điều kiện tham gia.
6 sai lầm tài chính phụ huynh thường mắc khi cho con tiền đi học đại học
Dù đã tham khảo nhiều kinh nghiệm cho con tiền đi học đại học, không ít phụ huynh vẫn gặp khó khăn vì những quyết định tài chính thiếu tính toán hoặc chưa phù hợp với nhu cầu thực tế của con. Dưới đây là những sai lầm phổ biến nhất, ảnh hưởng trực tiếp đến kế hoạch chi tiêu của gia đình và khả năng tự lập của sinh viên.
Sai lầm tài chính | Mô tả | Cách khắc phục đề xuất |
| Chỉ tính học phí, bỏ qua chi phí sinh hoạt và phát sinh | Phụ huynh chỉ ước tính học phí, không tính thêm nhà ở, ăn uống, tài liệu, thiết bị học tập, khiến tổng chi vượt dự tính. | Lập bảng chi phí tổng thể theo tháng/năm; cập nhật định kỳ; trao đổi với con về nhu cầu thực tế. |
| Không có quỹ dự phòng | Khi xảy ra rủi ro như ốm đau, chuyển ngành, học lại… gia đình dễ bị động. | Dành 10 – 15% tổng ngân sách làm quỹ dự phòng; chủ động tiết kiệm hoặc trích lập hàng tháng. |
| Cho con quá nhiều tiền cùng lúc | Sinh viên có thể chi tiêu mất kiểm soát, hết tiền sớm. | Chia nhỏ tiền theo tuần/tháng; thống nhất hạn mức chi tiêu; sử dụng ví điện tử/app quản lý. |
| Không hướng dẫn con quản lý tài chính cá nhân | Con chỉ “cầm tiền” nhưng không biết cách phân bổ, dễ tiêu theo cảm tính. | Dạy con lập kế hoạch chi tiêu 3 nhóm: cần thiết – tùy chọn – khẩn cấp; khuyến khích ghi chép chi tiêu. |
| Thiếu minh bạch trong chi tiêu, dễ gây mâu thuẫn | Phụ huynh và con không thống nhất về mức hỗ trợ hoặc cách chi. | Thiết lập quy tắc tài chính ngay từ đầu; họp gia đình định kỳ để rà soát, điều chỉnh. |
| Phụ thuộc hoàn toàn vào thu nhập hiện tại, không có kế hoạch dài hạn | Thu nhập biến động có thể làm gián đoạn việc học của con. | Xây dựng kế hoạch tài chính 4 năm; thiết lập các quỹ theo mục tiêu; ưu tiên tiết kiệm và dự phòng. |
>>> Xem thêm: Top 5 nỗi lo của phụ huynh khi con sắp thi đại học và giải pháp từ chuyên gia
Kinh nghiệm trao tiền cho con: Cho bao nhiêu là đủ và cho như thế nào?
Bên cạnh việc chuẩn bị tài chính tổng thể, một yếu tố quan trọng khác mà phụ huynh cần quan tâm là cách trao tiền và hướng dẫn con sử dụng hợp lý trong suốt quá trình học đại học. Đây cũng là nội dung cốt lõi trong nhiều kinh nghiệm cho con tiền đi học đại học, đồng thời gắn liền với quá trình định hướng nghề khi giúp con hiểu rõ trách nhiệm và mục tiêu của bản thân. Dưới đây là những nguyên tắc cha mẹ nên áp dụng.
Thiết lập hạn mức chi tiêu theo tuần/tháng
Thay vì đưa cho con một khoản lớn, phụ huynh nên chia nhỏ tiền theo tuần hoặc tháng tùy nhu cầu và mức sống của từng địa phương. Việc này giúp sinh viên quản lý chi tiêu rõ ràng hơn, tránh tình trạng tiêu hết tiền quá sớm hoặc sử dụng cho những khoản không thật sự cần thiết. Hạn mức càng cụ thể, con càng dễ rèn kỹ năng tài chính cá nhân.
Ứng dụng công nghệ vào quản lý tài chính cho sinh viên
Ví điện tử, ngân hàng số và các ứng dụng quản lý chi tiêu là công cụ hữu ích giúp sinh viên theo dõi dòng tiền ra – vào mỗi ngày. Phụ huynh có thể hướng dẫn con thiết lập các nhóm chi tiêu như ăn uống, học tập, di chuyển, giải trí… để kiểm soát dễ dàng hơn. Đây cũng là phương pháp phù hợp với thế hệ trẻ, vừa tiện lợi vừa minh bạch.
Phương pháp “đồng tài chính”
“Đồng tài chính” nghĩa là phụ huynh và con cùng thảo luận, thống nhất mức chi tiêu cơ bản và cách phân bổ tiền theo từng nhóm nhu cầu. Điều này giúp hai bên hiểu nhau hơn, giảm mâu thuẫn và tạo nền tảng tài chính vững vàng cho sinh viên. Khi đã thống nhất, phụ huynh chỉ cần định kỳ rà soát để hỗ trợ điều chỉnh nếu cần thiết.
Tập cho con tư duy tài chính: tự chịu trách nhiệm về các quyết định chi tiêu
Một trong những mục tiêu quan trọng nhất khi áp dụng các kinh nghiệm cho con tiền đi học đại học là giúp sinh viên học cách tự chịu trách nhiệm với mỗi khoản chi. Con cần hiểu hậu quả của việc chi tiêu vượt hạn mức, đồng thời học cách ưu tiên cho các nhu cầu thiết yếu trước. Đây là bước quan trọng để hình thành tư duy tài chính độc lập khi con trưởng thành.
>>> Xem thêm: Có nên chọn học nghề sau tốt nghiệp 12 không?
Những chiến lược tài chính giúp phụ huynh tối ưu chi phí cho con
Bên cạnh việc chuẩn bị ngân sách và áp dụng các kinh nghiệm cho con tiền đi học đại học, phụ huynh có thể triển khai nhiều giải pháp thông minh để giảm áp lực tài chính trong suốt những năm đại học của con. Dưới đây là những chiến lược hiệu quả và khả thi nhất:
- Săn học bổng đúng cách: Việc chủ động tìm kiếm và chuẩn bị hồ sơ học bổng giúp phụ huynh tiết kiệm đáng kể chi phí học tập, đặc biệt với các chương trình hỗ trợ theo thành tích học tập hoặc hoạt động ngoại khóa.
- Tận dụng các chương trình trả góp học phí của trường: Nhiều trường đại học cho phép đóng học phí theo kỳ hoặc trả góp theo tháng, giúp gia đình dễ cân đối dòng tiền mà không cần thanh toán một lần với số tiền lớn.
- Sử dụng quỹ giáo dục hoặc bảo hiểm giáo dục dài hạn: Đây là giải pháp giúp phụ huynh tích lũy đều đặn trong nhiều năm, đảm bảo có khoản tài chính ổn định khi con bước vào đại học mà không bị ảnh hưởng bởi biến động thu nhập.
- Khuyến khích con tận dụng cơ hội làm thêm phù hợp để tự chủ tài chính một phần: Những công việc bán thời gian vừa sức không chỉ giúp sinh viên hỗ trợ một phần chi phí mà còn rèn luyện kỹ năng, nâng cao tính tự lập và giá trị hồ sơ nghề nghiệp sau này.
Kết luận
Trong bối cảnh chi phí giáo dục tăng cao và thay đổi liên tục, việc chuẩn bị tài chính cho con học đại học đòi hỏi phụ huynh phải chủ động và có kế hoạch rõ ràng. Những kinh nghiệm cho con tiền đi học đại học được chia sẻ trong bài viết là gợi ý thực tiễn giúp cha mẹ quản lý tốt ngân sách, đồng thời hỗ trợ con rèn luyện tư duy tài chính và tính tự lập.
Sự chuẩn bị kỹ lưỡng hôm nay không chỉ giảm gánh nặng chi phí mà còn tạo nền tảng vững chắc để con tự tin theo đuổi mục tiêu học tập và sự nghiệp trong tương lai.
Làm gì để không bị lạc hướng sau THPT? 6 chiến lược mà học sinh – sinh viên không thể bỏ qua
Thanh Thuý
 195 lượt xem


 29-09-2026